
Belastingdruk Nederland: Overal ligt de rekening klaar.
Bijgewerkt op: 7 okt
De zoveelste greep in de portemonnee van hardwerkend Nederland.
Dat was mijn eerste gedachte bij de nieuwe box 3-plannen. Wie zelf een buffer of pensioen opbouwt, moet volgens het plan vanaf 2028 al boven €1.000 rendement belasting betalen. Tegelijk moet de grens voor excessief lenen van de eigen BV van €500.000 naar €100.000. Tachtig procent omlaag.
Je maakt een financieel plan voor de komende twintig jaar. Den Haag verandert ondertussen de spelregels alsof het om de menukaart van volgende week gaat.
Mijn bezwaar gaat verder dan dit ene voorstel. Nederland legt op meerdere cruciale onderdelen een bijzonder zware rekening neer bij mensen die werken, ondernemen en zelf verantwoordelijkheid nemen. De Europese cijfers maken dat zichtbaar.
Belastingdruk Nederland staat tweede in de samengestelde EU-ranglijst
Over 24 onderzochte belasting- en prijsindicatoren staat Nederland tweede van de EU-27. Alleen Denemarken scoort gemiddeld hoger; België staat derde. Om te voorkomen dat de zes loonbelastinggrafieken de uitkomst domineren, zijn vier hoofdthema’s gelijk gewogen: werken, vermogen, energie en mobiliteit, en het algemene kostenpeil. Ranglijsten met 22 of 23 landen zijn omgerekend naar een EU-27-schaal. De supermarktvergelijking is niet meegenomen, omdat die slechts vier landen omvat.
Werken: meer dan de helft van je extra loon weg
Wie alleen naar het toptarief kijkt, mist wat er met een extra verdiende euro gebeurt. Bij modaal — €48.000 per jaar in deze berekening — en bij €60.000 bedraagt de marginale druk in 2026 50,47%. Van €1.000 extra fiscaal loon blijft €495,32 over. Bij €100.000 loopt de marginale druk op tot 56,01%. Dan houd je van diezelfde €1.000 nog €439,90 over.
De oorzaak zit ook in de afbouw van heffingskortingen. Je betaalt belasting over je extra loon en verliest tegelijk korting op je belasting. Meer dan de helft van de beloning voor extra werk verdwijnt zo in de heffing.
De gemiddelde druk over het hele jaarloon is in dit rekenprofiel 20,52%, 26,51%, 37,29% bij respectievelijk modaal, €60.000 en €100.000. Dat onderscheid maakt de boodschap juist concreet: de rekening voor extra inzet is fors hoger dan het gemiddelde over je bestaande loon.
Vermogen opbouwen: tweede van de EU
Het Nederlandse box 3-tarief bedraagt 36%. In de internationale vergelijking van belastingtarieven op lang aangehouden beursgenoteerde aandelen staat Nederland daarmee tweede van de EU. Tax Foundation noemt een EU-gemiddelde van 17,7%. Wij zitten op ruim het dubbele.
Dat er verschillen tussen belastingstelsels bestaan, verandert het tariefverschil niet. Een land kan ervoor kiezen vermogensopbouw ruimte te geven. Nederland kiest voor een tarief dat tot de hoogste van de EU behoort.
Daar moet volgens de nieuwe plannen ook nog een lagere rendementvrijstelling bovenop komen. Dat raakt juist de mensen die zelfstandig iets opbouwen: een reserve voor slechte tijden, geld voor hun kinderen of een aanvulling op hun pensioen.
Tanken: de Europese kopgroep
Bij brandstof is de hoge rekening letterlijk zichtbaar aan de pomp. In de Europese Commissie-publicatie met prijzen van 21 september 2026 staat Nederland tweede voor benzine en eerste voor diesel.
De Nederlandse gemiddelde benzineprijs bedraagt daarin ongeveer €2,45 per liter. Diesel komt op ongeveer €2,58. Wie vijftig liter tankt, betaalt respectievelijk circa €122 en €129.
Ook de benzineaccijns is geen bijzaak. In de EU-vergelijking van januari 2026 staat Nederland op nummer één. Het Nederlandse accijnstarief is €0,84469 per liter, exclusief voorraadheffing en btw.
Een tankbeurt financiert dus veel meer dan alleen de brandstof waarmee je naar je werk of je klant rijdt.
Verwarmen: Amsterdam heeft de op één na hoogste actuele gasprijs
De actuele HEPI-marktvergelijking van augustus 2026 zet Amsterdam op plaats twee van de 23 EU-hoofdsteden met gasdata. Alleen Stockholm is duurder. Amsterdam komt uit op €20,09 per 100 kWh, 73,2% boven het EU-gemiddelde van €11,60.
Ook het fiscale aandeel is het hoogste: 48% van de Amsterdamse gasprijs bestaat uit energiebelasting en btw. De energiebelasting alleen is 31%; het HEPI-gemiddelde voor energiebelasting en btw samen is 26%.
Je huis verwarmen is een basisbehoefte. Toch zit juist daar een uitzonderlijk grote fiscale rekening in verwerkt.
Je kinderen helpen: Nederland begint vroeg met heffen
Bij erven en schenken zeggen toptarieven niet alles. De vrijstelling bepaalt wanneer een gewone familie daadwerkelijk moet betalen.
Een kind kan in Nederland in 2026 €26.230 belastingvrij erven. In Frankrijk is de algemene vrijstelling €100.000. In Duitsland €400.000, mits de vrijstelling niet door eerdere verkrijgingen is opgebruikt.
Neem een erfenis van €100.000 van één ouder aan één kind. In de gewone situaties uit deze vergelijking betalen Frankrijk en Duitsland niets. Nederland heft €7.377.
Of neem een ouder die een 45-jarig kind €100.000 schenkt. Zonder eerdere schenkingen die vrijstellingen hebben opgebruikt, betaalt dat kind in Frankrijk en Duitsland niets. In Nederland bedraagt de rekening €9.309,20.
Dat is geld dat ouders hebben opgebouwd en aan hun kinderen willen overdragen. Nederland laat die overdracht al bij veel lagere bedragen in de heffing lopen.
De rest van de rekening verdwijnt niet
Het wettelijke box 1-toptarief van 49,5% zet Nederland op plaats negen in de EU. Het algemene consumentenprijsniveau staat op plaats zeven. Wonen, water en energie op plaats vijf. De aankoop van voertuigen op plaats drie. Restaurants en accommodatie op plaats vier.
De Nederlander krijgt dus niet alleen een hoge fiscale rekening. Ook op meerdere grote uitgavenposten behoort Nederland tot de dure EU-landen.
Boodschappen: zelfs vanuit Utrecht kan Duitsland lonen
Ook aan de kassa loopt de rekening op. De Consumentenbond vergeleek echte winkelprijzen in mei 2025. Duitsland was in die vergelijking 15% goedkoper; bij A-merken liep dat op tot 25%. Honderd dezelfde producten bij Albert Heijn kostten in Nederland €412 en in België €322. Negentig euro verschil bij dezelfde keten.
Kassa rekende in januari 2025 zelfs een rit vanuit Utrecht naar Emmerich door voor drogisterijproducten, gecombineerd met tanken in Duitsland. Volgens die berekening bleef na de rit nog €20 voordeel over.
Als je de grens over moet om dezelfde spullen voor een fatsoenlijke prijs te kopen, is dat een pijnlijke aanklacht tegen het Nederlandse prijsniveau. Deze winkelverschillen zijn geen bewijs dat het volledige verschil door belasting wordt veroorzaakt. Maar de rekening voor het huishouden is wel degelijk echt.
Steeds meer betalen, steeds minder terugkrijgen
Naast de hoogte van de belasting- en kostendruk is er een tweede probleem: wat krijg je ervoor terug? Een hoge belastingdruk is beter te verdedigen als burgers daar goede en toegankelijke voorzieningen voor ontvangen. Denemarken en Finland laten zien dat hoge overheidsinkomsten kunnen samengaan met een hoge positie in het World Happiness Report. Nederland combineert een snel gestegen belastingdruk juist met dalend vertrouwen en voorzieningen die op cruciale punten vastlopen.
Volgens de OECD steeg de Nederlandse belastingdruk van 35,4% van het bbp in 2010 naar 38,5% in 2024: 3,1 procentpunt erbij. Dat is de grootste stijging binnen de acht landen uit de vergelijking waarvoor beide jaren zijn opgenomen. Tegelijk daalde het vertrouwen in de nationale overheid van 49% in 2021 naar 39% in 2025.
Bij politie en justitie wordt het concreet. De Algemene Rekenkamer stelde vast dat in 2024 ruim 10.000 aangiftes van ernstige misdrijven niet zijn onderzocht: ongeveer 7.000 werden vooraf afgewezen en circa 3.000 onderzoeken werden voortijdig gestopt, mede door gebrek aan capaciteit. Het aandeel slachtoffers van traditionele criminaliteit steeg volgens het CBS van 17,1% in 2021 naar 20,0% in 2025.
Bij de infrastructuur groeit het verschil tussen wat nodig is en wat beschikbaar is. Voor het hoofdwegennet liep het financieringsgat op van circa €15 miljard in 2024 naar €20,5 miljard in 2025. In het verantwoordingsonderzoek over 2025 noemt de Rekenkamer voor de netwerken van Rijkswaterstaat een verschil van €34,5 miljard en voor het spoor €1,8 miljard.
Ook de huisartsenzorg staat onder druk. De Rekenkamer schat dat 45.000 tot 194.000 mensen geen huisarts hebben en dat ongeveer 732.000 mensen een andere huisarts zoeken. In 2024 had circa 60% van de huisartsenpraktijken een patiëntenstop.
Het systeem verander je niet in één dag. Wat je ervan overhoudt kun je wel beïnvloeden. Wie steeds meer betaalt voor voorzieningen die onder druk staan, doet er verstandig aan tijdig door te rekenen wat hij binnen de wet kan behouden en waar dat geld voor hem gaat werken. Dat is het verschil tussen afwachten en zelf financiële vrijheid opbouwen.
Bronnen bij dit onderdeel: OECD Revenue Statistics 2025; World Happiness Report 2026; OECD Trust Survey 2026; Algemene Rekenkamer, Opsporing door de politie (18 juni 2026), Verantwoordingsonderzoek 2025 en Focus op huisartsentekort; CBS Veiligheidsmonitor 2025; NZa Monitor Toegankelijkheid van Zorg.
Denemarken laat zien dat het niet alleen om belasting gaat
In mijn samengestelde ranglijst staat Denemarken eerste en Nederland tweede. Toch wordt die hoge druk niet hetzelfde ervaren. Denemarken staat in het World Happiness Report 2026 derde, Nederland zevende. Denemarken stond in 2024 en 2025 tweede en zakte in 2026 alleen naar de derde plaats doordat IJsland met 7,540 precies 0,001 punt hoger eindigde. De Deense trend is dus niet dalend, maar al jaren stabiel aan de wereldtop. Nederland zakte in de laatste editie van plaats vijf naar zeven.
De geluksscore bewijst niet dat hoge belastingen mensen gelukkig maken. Het verschil wordt wel begrijpelijker wanneer je kijkt naar de tegenprestatie. In Denemarken wordt de kernzorg rechtstreeks uit de belastingen betaald. Voor huisarts en openbaar ziekenhuis bestaat geen afzonderlijke zorgpremie of Nederlands verplicht eigen risico. Een verwezen patiënt heeft, wanneer dat medisch mogelijk is, recht op diagnostiek binnen dertig dagen. Duurt de wachttijd voor ziekenhuisbehandeling langer dan dertig dagen, dan kan de patiënt doorgaans uitwijken naar een gecontracteerd privéziekenhuis. Ook Denemarken kent personeelstekorten en wachttijden, maar de aanspraak van de patiënt is concreter geregeld.
Voor kinderopvang geldt hetzelfde. Vanaf 26 weken tot de schoolleeftijd heeft ieder kind met legaal verblijf recht op een passende opvangplaats. De gemeente betaalt minimaal 75 procent van de exploitatiekosten en ouders maximaal 25 procent. Voor lage inkomens kan de ouderbijdrage verder worden verlaagd of volledig verdwijnen. Kinderopvang is dus niet voor iedereen gratis, maar beschikbaarheid en publieke financiering zijn wettelijk veel harder vastgelegd dan in Nederland.
Ook de veiligheidsbeleving ligt hoger. In de OECD-meting over 2024 zei 88,0 procent van de Denen zich veilig te voelen wanneer zij 's avonds alleen over straat lopen. In Nederland was dat 81,6 procent. Bij immigratie en integratie kiest Denemarken bovendien aantoonbaar strenger. Voor partnermigratie van buiten de EU geldt normaal een minimumleeftijd van 24 jaar, tegenover 21 jaar in Nederland. Daarbovenop komen onder meer een financiële garantie, huisvestingseisen, zelfredzaamheid en integratievoorwaarden. Voor permanent verblijf geldt in Denemarken normaal acht jaar legaal verblijf, tegenover vijf jaar in Nederland. Voor EU-burgers blijft in beide landen het Europese vrije verkeer gelden.
Denemarken bewijst daarmee niet dat een extreem hoge belastingdruk wenselijk is. Het laat wel zien dat burgers tegenover zo'n rekening concrete zekerheid mogen verwachten. Goede bereikbaarheid van zorg, gegarandeerde kinderopvang, veiligheid en duidelijke grenzen maken de tegenprestatie zichtbaar. Het Nederlandse probleem is daarom niet alleen dat de belasting- en kostendruk uitzonderlijk hoog is. Het is vooral dat burgers steeds meer betalen, terwijl de bereikbaarheid en betrouwbaarheid van essentiële voorzieningen juist afnemen. Hoge belasting vereist een hoge tegenprestatie. Als die verdwijnt, verdwijnt uiteindelijk ook het draagvlak.
Bronnen voor dit onderdeel
Waarom ligt de oplossing steeds bij de belastingbetaler?
Mijn bezwaar is de stapeling. Eerst belasting over je inkomen. Daarna belasting op rendement. Bij rijden en verwarmen opnieuw een forse fiscale component. En wanneer je vermogen aan je kinderen overdraagt, volgt weer een aanslag zodra je boven de vrijstelling uitkomt.
Nu presenteert Den Haag een tijdelijke lagere belasting op winstuitkeringen als stimulans om geld uit de BV te halen. De grens voor lenen moet ondertussen drastisch omlaag. En als dat geld privé rendement oplevert, wacht daar box 3.
Voor mij is dit de zoveelste linkse reflex: zoek dekking bij mensen die werken, sparen en ondernemen, terwijl de overheid haar eigen uitgaven onvoldoende ter discussie stelt.
Een ondernemer moet keuzes maken als de kosten oplopen. Een huishouden ook. Waarom mag de overheid de rekening steeds doorschuiven?
Laat Den Haag eerst uitleggen waarom nóg meer belasting nodig zou zijn in een land dat op vermogen, benzineaccijns en gas al zo hoog scoort. En laat het vervolgens concreet maken welke eigen uitgaven verdwijnen voordat de volgende aanslag bij hardwerkend Nederland op de mat valt.
Het zou de hoogste tijd zijn.
Bijlagen — onderzoek, ranglijsten en bronnen
Nederland is in oker gemarkeerd. Grafieken vermelden hun periode, vergelijkingsgroep en gemiddelde. De volledige tabellen en bronverwijzingen volgen na de grafieken.
Gecombineerde belasting- en kostendruk

Methode: eigen samengestelde ranglijst op basis van 24 onderzochte belasting- en prijsindicatoren. Vier thema’s zijn gelijk gewogen: werken, vermogen, energie en mobiliteit, en algemeen kostenpeil. Ranglijsten met 22 of 23 landen zijn omgerekend naar een EU-27-schaal; de supermarktvergelijking met vier landen is uitgesloten. Hoe lager de gemiddelde rangpositie, hoe hoger de gecombineerde druk.
Belastingdruk en ervaren welzijn

Bronnen: OECD Revenue Statistics 2025 (2024 voorlopig) en World Happiness Report 2026. De kolom ‘Eigen rang’ volgt de samengestelde ranglijst; geluk is de positie in de wereldranglijst.
Nederland: meer betalen, minder terugkrijgen

Bronnen: OECD Revenue Statistics 2025; World Happiness Report 2026; CBS Veiligheidsmonitor 2025; Algemene Rekenkamer; OECD Trust Survey 2026. De indicatoren hebben verschillende meetjaren en tonen ieder hun eigen ontwikkeling.
Inkomstenbelasting

Bron: Tax Foundation 2026. Tarief voor de hoogste schijf; geen gemiddelde effectieve belastingdruk.
Belasting op aandelenrendement

Bron: Tax Foundation 2026. De vergelijking plaatst het Nederlandse box 3-tarief naast buitenlandse tarieven op aandelenwinst. Eigen tabelgemiddelde 17,63%; de bron noemt afgerond 17,7%. Dit betreft geen belasting op de waarde van het vermogen zelf.
Erfbelasting

Bron: EY 2025 en eigen reconstructie. 11 opgenomen landen; de hoogste heffing verschilt per ontvanger, regio en soort verkrijging. Geen volledige EU-gemiddeldeberekening.
Schenkbelasting

Benzineprijs

Bron: Europese Commissie, Weekly Oil Bulletin, publicatie 24 september 2026. De stippellijn is het gewogen EU-gemiddelde.
Dieselprijs

Bron: Europese Commissie, Weekly Oil Bulletin, publicatie 24 september 2026. De stippellijn is het gewogen EU-gemiddelde.
Gasprijs

Bron: HEPI
Belastingaandeel gas

Bron:
Elektriciteitsprijs

Bron:
Boodschappen over de grens

Bron: Consumentenbond, onderzoek mei 2025, gepubliceerd 1 juli 2025. Exclusief aanbiedingen; circa 130 producten per land. Geen ranglijst van alle EU-landen. Kassa’s rit vanuit Utrecht en de actuele drogisterijprijzen staan in hoofdstuk 7.
Algemeen consumentenprijsniveau
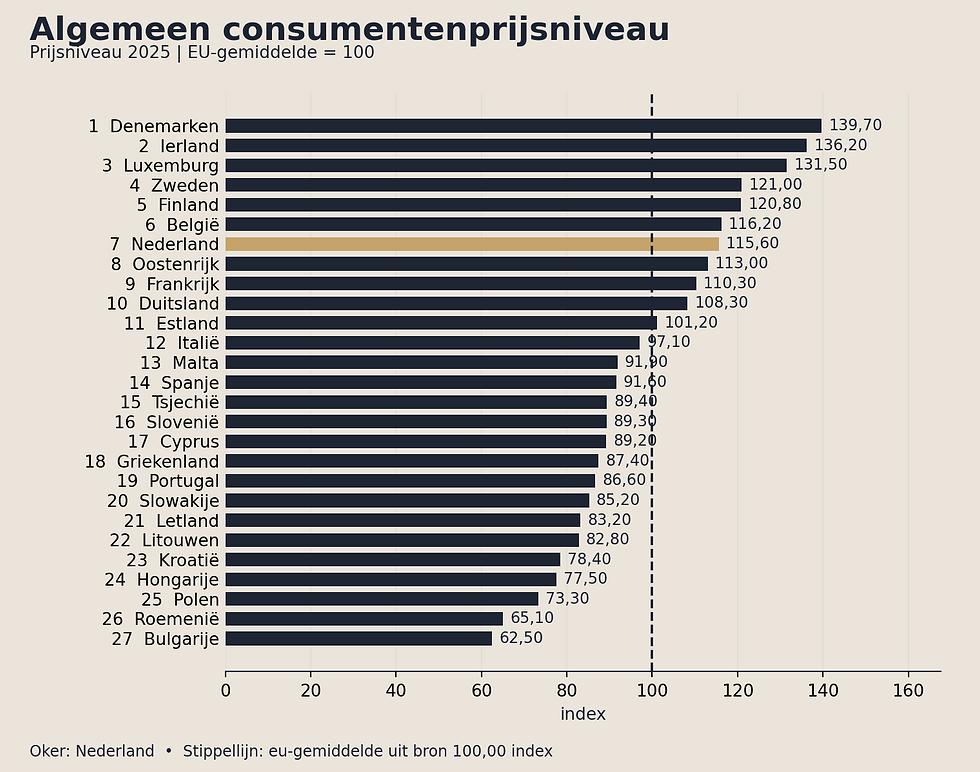
Bron: Eurostat prc_ppp_ind_1, 2025; EU-gemiddelde = 100.
Energie als consumptiecategorie

Bron: Eurostat prc_ppp_ind_1, 2025; EU-gemiddelde = 100.
Wonen water en energie

Bron: Eurostat prc_ppp_ind_1, 2025; EU-gemiddelde = 100.
Aankoop voertuigen

Bron: Eurostat prc_ppp_ind_1, 2025; EU-gemiddelde = 100.
Restaurants en accommodatie

Bron: Eurostat prc_ppp_ind_1, 2025; EU-gemiddelde = 100.
Personenvervoer

Bron: Eurostat prc_ppp_ind_1, 2025; EU-gemiddelde = 100.
Tabak

Bron: Eurostat prc_ppp_ind_1, 2025; EU-gemiddelde = 100.
Marginale belastingdruk | 67% loon

Bron: OECD Taxing Wages 2026, tabellen 3.3 en 3.7. Alleenstaand zonder kinderen; ongewogen gemiddelde van 22 EU-landen.
Marginale belastingdruk | 100% loon

Bron: OECD Taxing Wages 2026, tabellen 3.3 en 3.7. Alleenstaand zonder kinderen; ongewogen gemiddelde van 22 EU-landen.
Marginale belastingdruk | 167% loon

Bron: OECD Taxing Wages 2026, tabellen 3.3 en 3.7. Alleenstaand zonder kinderen; ongewogen gemiddelde van 22 EU-landen.


Opmerkingen