
Geld uit je BV halen: lenen, dividend of laten staan
Er staat geld in je BV en privé wil je geld uit je BV halen en ermee verbouwen, beleggen, je hypotheek aflossen of gewoon meer financiële ruimte creëren. Dan lijkt de keuze eenvoudig: je keert dividend uit of je leent het bedrag van je BV. Juist daar gaat het vaak mis. De ene ondernemer rekent direct box-2-belasting af terwijl dat op dat moment niet nodig of niet verstandig is. De andere laat de rekening-courant ongemerkt oplopen en ontdekt pas op 31 december dat uitstel alsnog tot belastingheffing leidt. En soms is geld in de BV laten staan voorlopig de beste keuze. Niet de route zelf, maar het automatisme kost geld.
Waarom je deze keuze niet automatisch moet maken
Ondernemers maken met geld in de BV vaak twee tegenovergestelde fouten. De ene groep keert dividend uit zodra privé geld nodig is. Daarmee wordt direct 24,5 of 31 procent box-2-belasting afgerekend, terwijl een zakelijke lening, een lagere uitkering verspreid over meerdere jaren of simpelweg nog even niets doen beter kan passen.
De andere groep gebruikt de BV als pinautomaat. Een opname komt in rekening-courant, daarna nog één en nog één. Zolang de schuld onder € 500.000 blijft, lijkt er fiscaal weinig aan de hand. Die grens zegt echter alleen iets over de Wet excessief lenen. Ook een kleinere lening moet zakelijk zijn, schriftelijk worden vastgelegd en aantoonbaar kunnen worden terugbetaald. Anders kan de Belastingdienst de opname alsnog als dividend aanmerken.
Beide groepen maken uiteindelijk dezelfde fout: ze kiezen eerst een route en rekenen pas later uit wat die route werkelijk kost.
Eerst dit onderscheid: salaris, vergoeding of vermogen
Niet iedere betaling vanuit de BV is dividend of een lening. Zakelijke kosten die je privé hebt voorgeschoten kunnen worden vergoed. Daarnaast ontvang je als DGA salaris, waarop de gebruikelijkloonregeling van toepassing is. Extra salaris is meestal geen aantrekkelijk alternatief voor een grote vermogensopname, omdat het in box 1 wordt belast, maar het moet wel worden meegenomen in het totaalplaatje. Pas wanneer het echt gaat om vermogen dat je privé wilt gebruiken, komen lenen, dividend uitkeren en laten staan als hoofdopties in beeld.
De belangrijkste regels voor 2026
Lenen: € 500.000 is geen belastingvrije vrijbrief
Heb jij, eventueel samen met je fiscale partner, op 31 december 2026 meer dan € 500.000 schuld aan je eigen BV of BV’s, dan wordt het meerdere belast als fictief regulier voordeel in box 2. Het tarief is 24,5 procent tot € 68.843 aan box-2-inkomen en 31 procent daarboven. Heb je een fiscale partner, dan kan box-2-inkomen in de aangifte tussen jullie worden verdeeld. Daardoor kunnen onder voorwaarden twee lage schijven worden benut.
De grens geldt voor jou en je fiscale partner samen. Schulden aan meerdere eigen vennootschappen worden opgeteld en vorderingen op de BV worden niet automatisch gesaldeerd. Ook schulden van verbonden personen, zoals kinderen, kunnen gevolgen hebben voor zover zij boven hun eigen maximumbedrag uitkomen.
Belangrijker nog: ook beneden € 500.000 moet de lening zakelijk zijn. Denk aan een schriftelijke overeenkomst, een marktconforme rente, afspraken over aflossing en passende zekerheden. De BV moet de lening kunnen verstrekken en jij moet haar kunnen terugbetalen. De grens voorkomt dus niet dat een onzakelijke of feitelijk oninbare lening als winstuitdeling wordt belast.
Is een deel van de schuld eenmaal belast onder de Wet excessief lenen, dan verdwijnt de civiele schuld niet. De rente- en aflossingsverplichtingen blijven bestaan. Het bedrag waarover al is afgerekend verhoogt wel het persoonlijke maximumbedrag, zodat hetzelfde bovenmatige deel niet ieder jaar opnieuw wordt belast. Bij een latere aflossing kan een negatief fictief regulier voordeel ontstaan dat volgens de geldende regels met box-2-inkomen kan worden verrekend.
De eigenwoningschuld: de belangrijkste uitzondering
Een kwalificerende eigenwoningschuld kan buiten de grens van € 500.000 blijven. Voor een nieuwe of na 31 december 2022 overgesloten schuld moet daarvoor een notarieel recht van hypotheek ten gunste van de BV zijn gevestigd. Een positieve of negatieve hypotheekverklaring is niet genoeg. Voor een eigenwoningschuld die al op 31 december 2022 bestond, geldt die aanvullende hypotheekvoorwaarde niet.
De schuld moet daarnaast fiscaal een eigenwoningschuld in box 1 zijn. Voor nieuwe leningen betekent dit in de regel dat het geld is gebruikt voor aankoop, verbetering of onderhoud van de eigen woning en dat ten minste annuïtair binnen 360 maanden wordt afgelost. Alleen het deel dat aan alle voorwaarden voldoet, valt buiten de leengrens.
Een hypotheek bij de eigen BV kan aantrekkelijk zijn, omdat de rente in de BV terechtkomt in plaats van bij een bank en de rente privé onder voorwaarden aftrekbaar is. Het is niet automatisch goedkoper: de BV betaalt belasting over de rente, het vermogen zit geconcentreerd in één lening en de voorwaarden moeten zakelijk blijven. Ook hier is doorrekenen belangrijker dan de constructie zelf.
Kinderen helpen met een hypotheek vanuit de BV
Ook een lening van jouw BV voor de eigen woning van een kind kan onder de eigenwoninguitzondering vallen. De lening moet voor het kind kwalificeren als eigenwoningschuld en, bij een nieuwe lening, notarieel met hypotheekrecht ten gunste van de BV zijn gedekt. Rente, aflossing en overige voorwaarden moeten zakelijk zijn. Voldoet de lening niet aan deze voorwaarden en komt de schuld van het kind en diens partner boven hun eigen maximumbedrag uit, dan kan het meerdere bij jou als aanmerkelijkbelanghouder in box 2 worden belast.
Dividend: soms logisch, maar niet automatisch
Met dividend reken je direct af in box 2. In 2026 geldt 24,5 procent over de eerste € 68.843 en 31 procent over het meerdere. De BV houdt doorgaans 15 procent dividendbelasting in; die voorheffing verreken je later in de aangifte inkomstenbelasting. Het is dus geen extra heffing bovenop box 2.
Dividend kan logisch zijn wanneer je het geld blijvend privé nodig hebt, een schuld aan de BV wilt afbouwen, geen reële aflossingscapaciteit voor een lening hebt of bewust vermogen naar privé wilt verplaatsen. Het kan juist onnodig duur zijn om in één jaar een groot bedrag uit te keren als de opname over meerdere kalenderjaren kan worden gepland en zo meermaals de lage box-2-schijf kan worden benut. Daarbij tellen ander box-2-inkomen, verrekenbare verliezen en de verdeling met een fiscale partner mee.
Een dividenduitkering kan bovendien alleen als de BV voldoende uitkeerbare reserves heeft en het bestuur na de uitkering redelijkerwijs verwacht dat de BV haar opeisbare schulden kan blijven betalen. De aandeelhoudersbeslissing, balanstest en uitkeringstest moeten daarom netjes worden vastgelegd.
Laten staan: uitstel kan waardevol zijn, maar is geen eindplan
Geld in de BV laten staan voorkomt voorlopig box-2-heffing. Over rente, dividend en beleggingsresultaten in de BV kan wel vennootschapsbelasting verschuldigd zijn, terwijl bij een latere uitkering alsnog box 2 volgt. Privé beleggen valt in beginsel in box 3. Welke plek voordeliger is, hangt onder meer af van het verwachte rendement, de aard van de belegging, de looptijd, je overige box-3-vermogen en toekomstige tarieven. Daarom is “in de BV is altijd goedkoper” net zo onjuist als “keer het maar uit”.
Een rekenvoorbeeld dat wél hetzelfde bedrag vergelijkt
Stel dat je privé € 600.000 nodig hebt en dat geen deel kwalificeert als eigenwoningschuld. Je hebt geen eerdere bovenmatige schuld, geen ander box-2-inkomen en in dit vereenvoudigde voorbeeld wordt geen rekening gehouden met een fiscale partner.
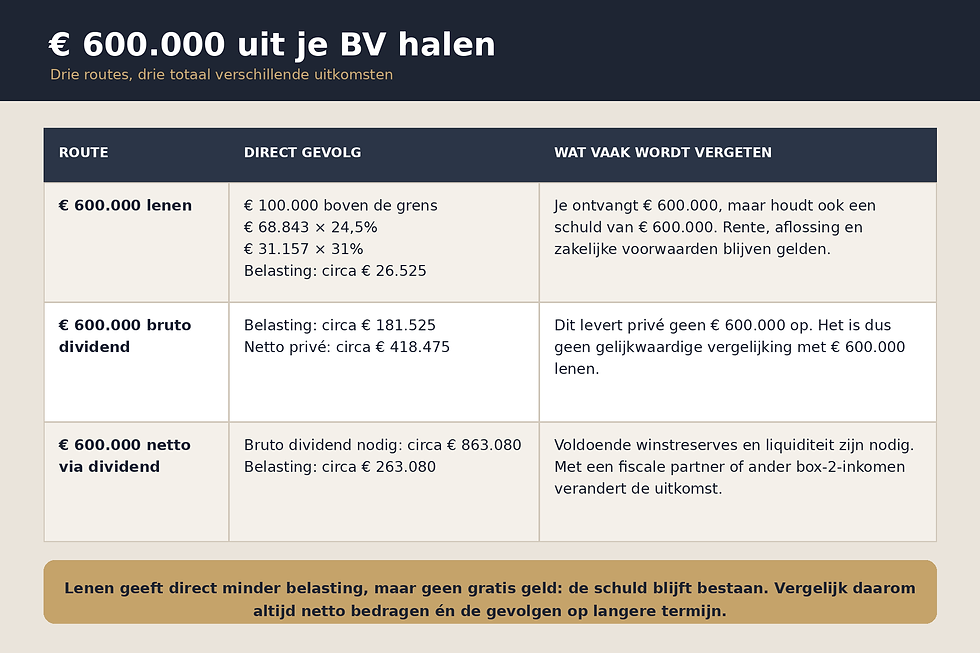
De conclusie is niet dat lenen altijd beter is. Het directe belastingverschil is groot omdat een lening geen definitieve vermogensoverdracht is. Je krijgt geld, maar ook een terugbetalingsverplichting. Dividend is definitief. De juiste vergelijking kijkt daarom niet alleen naar de belasting vandaag, maar ook naar rente, aflossing, toekomstige box-2-heffing, box 3 en wat je uiteindelijk met het geld wilt bereiken.
De overheid kan deze routes veel sneller afsluiten dan je denkt
De huidige grens van € 500.000 is geen verworven recht. Bij de invoering gold voor 2023 nog € 700.000; vanaf 2024 werd de grens al verlaagd naar € 500.000. Een structuur die vandaag binnen de regels past, kan daardoor bij een volgende politieke ronde ineens tot een forse box-2-claim leiden.
En het blijft niet bij een losse gedachte. Ambtenaren van het ministerie van Financiën hebben een veel hardere variant al concreet uitgewerkt: de grens verlagen tot € 17.500 en ook eigenwoningschulden binnen de regeling brengen. In het fiche staat bovendien expliciet wat bestaande DGA’s dan moeten doen: aflossen, herfinancieren bij een bank of winstreserves uitkeren en box 2 betalen. De systeemaanpassing wordt daarin als beperkt complex omschreven. Met andere woorden: zowel de beleidsredenering als de praktische invoeringsroute ligt al klaar.
Dat fiche stamt uit 2020 en is op 1 september 2026 geen wetsvoorstel of vastgesteld beleid.
De bedragen uit het fiche moet je dus niet presenteren als iets dat morgen ingaat. De waarschuwing is wél reëel: beleidsmakers zien lenen bij de eigen BV nadrukkelijk als belastinguitstel dat verder kan worden beperkt. De grens is sinds de invoering al eenmaal verlaagd en de uitzondering voor de eigen woning is geen vanzelfsprekend eindstation.
Ook procederen biedt vooralsnog geen comfortabele uitweg. Rechtbank Den Haag oordeelde op 2 juli 2026 dat de heffing over excessief lenen op stelselniveau niet in strijd is met onder meer het eigendomsrecht uit het EVRM. Eén rechtbankuitspraak is geen eindpunt voor alle mogelijke zaken, maar wel een duidelijk signaal dat je een plan niet moet baseren op de verwachting dat de regeling vanzelf onderuitgaat.
Veelgemaakte fouten
· Denken dat je tot € 500.000 zonder voorwaarden of risico uit de BV kunt lenen.
· Een groot dividend in één jaar uitkeren zonder spreiding, fiscale partner en ander box-2-inkomen mee te rekenen.
· Een eigenwoningschuld bij de BV onderbrengen zonder het vereiste notariële hypotheekrecht.
· Een familiehypotheek als veilige uitzondering behandelen zonder de box-1-voorwaarden van het kind te controleren.
· Alleen naar de belasting van dit jaar kijken en rente, aflossing, box 3 en de latente box-2-claim vergeten.
· Wachten met plannen totdat op Prinsjesdag of in een coalitieakkoord blijkt dat een bestaande route wordt beperkt.
Wat dit voor jouw situatie betekent
De beste route is zelden simpelweg “lenen” of “dividend”. Misschien past een beperkte lening naast gespreid dividend. Misschien is aflossing van een bestaande rekening-courant verstandiger. Misschien moet het geld voorlopig in de BV blijven werken. Dat hangt af van je totale vermogen in en buiten de BV, je pensioenopbouw, je box-3-positie, je kasstromen en de termijn waarop je het geld werkelijk nodig hebt.
In het Wakker Vermogensplan reken ik deze keuze door in samenhang met de rest van je financiële plaatje. Niet om één fiscale truc te vinden, maar om te voorkomen dat je vandaag belasting betaalt die niet nodig is of een schuld opbouwt die later je keuzevrijheid beperkt.
Verder lezen
Lees ook mijn andere artikelen over
Bronnen en actualiteit

Veelgestelde vragen over geld uit de BV halen (FAQ)
Hoeveel mag ik in 2026 van mijn BV lenen?
Voor de Wet excessief lenen geldt in 2026 een gezamenlijke grens van € 500.000 voor jou en je fiscale partner. Komt de totale schuld op 31 december boven jouw geldende maximumbedrag uit, dan wordt het meerdere belast in box 2. Ook onder die grens moet iedere lening zakelijk en terugbetaalbaar zijn.
Is lenen van de BV goedkoper dan dividend uitkeren?
Lenen leidt meestal tot minder directe belasting, maar je houdt een schuld aan de BV en moet rente en aflossing betalen. Dividend wordt direct belast in box 2, maar is daarna definitief privévermogen. Welke route goedkoper is, hangt af van de looptijd, aflossingscapaciteit, rente, box 3 en toekomstige box-2-heffing.
Betaal ik onder € 500.000 nooit belasting over een lening?
Nee. De grens van € 500.000 hoort alleen bij de Wet excessief lenen. Als een lening onzakelijk is of bij voorbaat duidelijk is dat je haar niet kunt of zult terugbetalen, kan de Belastingdienst de opname ook onder die grens als een winstuitdeling en dus als box-2-inkomen behandelen.
Telt een hypotheek bij mijn eigen BV mee voor de grens?
Een kwalificerende eigenwoningschuld telt niet mee als aan de wettelijke voorwaarden wordt voldaan. Voor schulden die na 31 december 2022 zijn ontstaan of overgesloten, moet onder meer een notarieel hypotheekrecht ten gunste van de BV zijn gevestigd. Alleen het kwalificerende deel valt buiten de grens.
Kan mijn BV ook een hypotheek aan mijn kind verstrekken?
Ja. Ook dan moeten rente, aflossing en zekerheden zakelijk zijn. Wil de lening buiten de regeling voor excessief lenen blijven, dan moet zij voor het kind kwalificeren als eigenwoningschuld en moet bij een nieuwe lening een notarieel hypotheekrecht ten gunste van de BV worden gevestigd.
Kan ik dividend beter over meerdere jaren spreiden?
Dat kan voordelig zijn doordat ieder kalenderjaar opnieuw de lage box-2-schijf beschikbaar is. Met een fiscale partner kan het box-2-inkomen bovendien in de aangifte worden verdeeld. Spreiden is niet altijd mogelijk of verstandig; ook je geldbehoefte, andere box-2-inkomsten, verliezen en toekomstige tariefwijzigingen tellen mee.
Is beleggen vanuit de BV altijd voordeliger dan privé?
Nee. In de BV kan vennootschapsbelasting over het rendement verschuldigd zijn en bij latere uitkering volgt in beginsel box 2. Privévermogen valt doorgaans in box 3. De voordeligste plek hangt af van de belegging, het verwachte rendement, de looptijd, je overige vermogen en de dan geldende belastingregels.
Wat gebeurt er als de grens voor excessief lenen wordt verlaagd?
Dan kan een schuld die nu onder de grens blijft later alsnog tot box-2-heffing leiden. Ambtelijk is zelfs een verlaging naar € 17.500 inclusief eigenwoningschulden uitgewerkt, maar dit is op 1 september 2026 geen wetsvoorstel of vastgesteld beleid. Het onderstreept wel waarom een lening een plan voor aflossing of herfinanciering nodig heeft.


Opmerkingen