
Jaarruimte 2026 voor zzp'ers: hoeveel kun je fiscaal voordelig inleggen?
Bijgewerkt op: 10 sep
Elk jaar dat voorbijgaat zonder dat je je jaarruimte gebruikt, valt er aan de achterkant een jaar definitief weg. Niet tijdelijk geparkeerd, niet later alsnog in te halen. Weg.
Veel ondernemers weten vaag dat er zoiets bestaat als fiscaal vriendelijk pensioen opbouwen, maar laten het liggen omdat het ingewikkeld lijkt en later toch ook nog kan. Dat tweede klopt maar deels. Een deel van die ruimte staat namelijk op een aflopende klok. En juist wie nog een paar jaar van zijn pensioen zit, heeft hier het meeste te winnen en het minste tijd.
Hieronder eerst hoe jaarruimte en inhaalruimte precies werken. Daarna de keuze die er direct mee samenhangt en die vaak verkeerd wordt gemaakt: blijf je eenmanszaak, of ga je naar een BV?
Deel 1. Hoe jaarruimte (reserveringsruimte) en inhaalruimte werken
Wat jaarruimte / reserveringsruimte is
Jaarruimte is het bedrag dat je dit jaar fiscaal vriendelijk opzij mag zetten voor je pensioen, in een lijfrente of een lijfrentebeleggingsrekening. De ruimte van dit jaar wordt bepaald door je inkomen van vorig jaar. Voor 2026 kijk je dus naar wat je in 2025 verdiende.
De formule is 30% van je premiegrondslag, verminderd met de pensioenopbouw die je via een werkgever had (factor A maal 6,27). Je premiegrondslag is je inkomen min de AOW-franchise van € 19.172, met een inkomensplafond van € 137.800. Voor de meeste zzp’ers is factor A nul, want er is geen werkgeverspensioen. Dan houd je simpelweg 30% van je premiegrondslag over.
Eén ding dat veel mensen onderschatten: dat percentage stond tot 2023 op 13,3%. Sinds de Wet toekomst pensioenen, per 1 juli 2023, is het 30%. De ruimte is dus ruim verdubbeld. Wie zijn beeld nog op de oude regels baseert, denkt dat er veel minder mag dan in werkelijkheid het geval is.
Een rekenvoorbeeld
Stel, je had in 2025 een winst van € 90.000 en je bouwde geen pensioen op via een werkgever. Je premiegrondslag is dan € 90.000 min € 19.172, oftewel € 70.828. Je jaarruimte voor 2026 is 30% daarvan: ruim € 21.000.
Dat bedrag kun je, voor zover je voldoende jaarruimte hebt en daadwerkelijk inlegt, aftrekken in box 1. Hoeveel belastingvoordeel dat oplevert hangt af van het inkomen waartegen de aftrek plaatsvindt. Bij een inkomen van €90.000 valt een deel van de aftrek in de hoogste belastingschijf van 49,5% en een deel in de schijf van 37,56%. Ook het effect op de heffingskortingen kan het uiteindelijke voordeel beïnvloeden. Over het vermogen in een kwalificerende lijfrente betaal je tijdens de opbouw geen belasting in box 3.
De inhaalruimte: tien jaar terug, en geen dag langer
Hier zit de klok waar het om draait.
Heb je in eerdere jaren je jaarruimte niet of niet helemaal benut, dan mag je dat alsnog inleggen via de reserveringsruimte, ook wel inhaalruimte genoemd. Dat is de optelsom van je onbenutte jaarruimtes van de afgelopen tien jaar. In 2026 mag je daarmee maximaal € 42.753 extra inleggen, bovenop je gewone jaarruimte van dit jaar.
Twee dingen die hierbij vaak over het hoofd worden gezien.
• De termijn was zeven jaar en is door de Wet toekomst pensioenen verlengd naar tien jaar. Er zijn dus drie inhaaljaren bijgekomen die nog niet bij iedereen op het netvlies staan.
• Het is een schuivend venster. De onbenutte ruimte van het oudste jaar valt er elk jaar aan de achterkant af. Wat je dit jaar niet benut uit het jaar van tien jaar terug, is volgend jaar definitief verdwenen.
Dat is precies waarom uitstel hier geld kost. Niet als dreigement, maar als rekensom. Elk jaar wachten is een jaar ruimte dat verdampt, plus een jaar minder rendement op rendement in de pot. Voor wie de helft van zijn werkende leven er al op heeft zitten, lopen de oudste inhaaljaren nu af. Voor wie een harde pensioendatum in zicht heeft, ligt het inkomen waarmee je goedkoop kunt inhalen nú op tafel, niet straks.

Deel 2. En dan de keuze: eenmanszaak of BV
Veel zzp’ers met een goed jaar krijgen hetzelfde advies te horen: zet het om in een BV, dan ben je voordeliger uit. Vaak klopt dat ook. Alleen geldt er een belangrijke uitzondering die zelden wordt genoemd, en die juist speelt voor wie nog een jaar of vijf, zes te gaan heeft en nog weinig pensioen heeft opgebouwd.
Waarom een BV je pensioenruimte kan kosten
Jaarruimte rekent met je inkomen. Als eenmanszaak, dus als IB-ondernemer, is dat in de kern je hele winst. Stap je over naar een BV, dan is je inkomen voor de jaarruimte je DGA-salaris. En dat houden de meeste DGA’s bewust laag, rond het normbedrag van € 58.000 in 2026, om de rest van de winst voordeliger via dividend uit te keren. Een lagere inkomensbasis kan daardoor leiden tot minder nieuwe jaarruimte. Je al opgebouwde reserveringsruimte blijft bestaan, maar het belastingvoordeel van een storting kan wel veranderen doordat je aftrek plaatsvindt tegen het inkomen dat je op dat moment in box 1 hebt.
Een vereenvoudigd voorbeeld bij een winst van € 130.000 maakt het verschil zichtbaar. Voor de eenmanszaak is dit een versimpeling, omdat je feitelijk rekent met je belastbare winst na ondernemersaftrek en MKB-winstvrijstelling. Maar de richting is duidelijk.
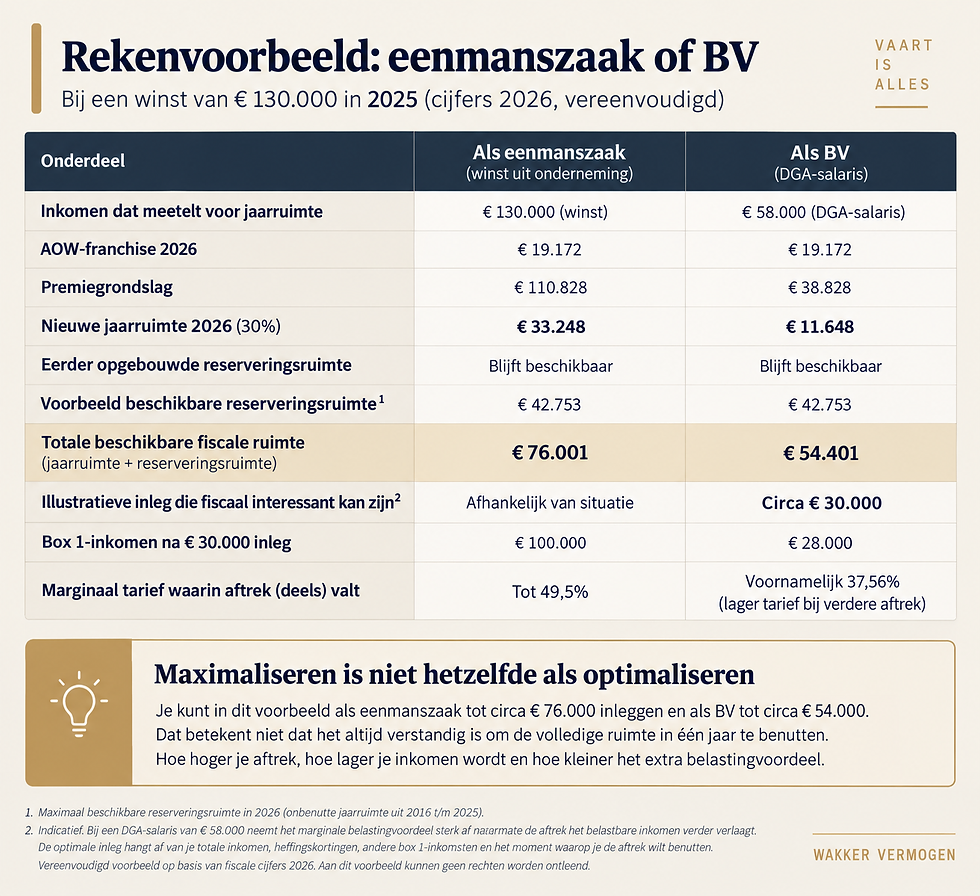
Als eenmanszaak kun je in een goed winstjaar een hoge jaarruimte hebben en die combineren met reserveringsruimte uit eerdere jaren. Stap je over naar een BV en ontvang je daarna een DGA-salaris van bijvoorbeeld € 58.000, dan kan je nieuwe jaarruimte in volgende jaren aanzienlijk lager worden. Je eerder opgebouwde reserveringsruimte verdwijnt door die overstap echter niet.
Ook het moment waarop je die reserveringsruimte gebruikt kan fiscaal verschil maken. Een aftrekbare lijfrentestorting verlaagt je inkomen in box 1. Bij een hoog inkomen kan een deel van de aftrek daardoor tegen 49,5% plaatsvinden, terwijl bij een DGA-salaris van € 58.000 de aftrek in lagere schijven valt. Hoe groot het werkelijke belastingvoordeel is, hangt af van de omvang van de storting, je overige inkomen en het effect op de heffingskortingen.
Wanneer eenmanszaak blijven slimmer kan zijn
Het samengaan van een paar factoren maakt de eenmanszaak in de laatste jaren voor je pensioen vaak aantrekkelijker dan de BV:
• Je hebt nog maar een paar jaar tot je pensioen.
• Je hebt nog weinig pensioen opgebouwd, dus je hebt veel jaarruimte én veel inhaalruimte openstaan.
• Je inkomen is hoog, dus je trekt af tegen een hoog tarief.
In die situatie elk jaar fors inhalen en de teruggaaf incasseren kan meer opleveren dan het BV-voordeel. Je bouwt in een paar jaar de pot op die je miste, en je haalt elk jaar een flinke teruggaaf binnen. De stap naar de BV kan dat juist in de weg zitten.
Maar de BV is toch altijd voordeliger bij een hoog inkomen?
Niet als je doel is om je pensioengat snel en goedkoop te dichten in je laatste werkende jaren. Dan is de hoge aftrek tegen je IB-tarief vaak de sterkste kaart die je hebt. Het hangt af van je winst, je horizon, je al opgebouwde pensioen en je plannen, bijvoorbeeld of je overweegt te emigreren. Eén verkeerde aanname over de BV kan je tienduizenden aan teruggaaf kosten die je niet meer terughaalt, omdat de inhaalruimte intussen aan de achterkant is afgelopen.
Je accountant zorgt dat je aangifte klopt en kijkt daarbij naar het verleden. Dat is zijn vak en dat doet hij goed. De vraag of de stap naar een BV jouw pensioeninhaal in de laatste jaren in de weg zit, is een vooruitblik, en dat is een andere bril. Het is geen kritiek op de accountant, wel een gat dat iemand moet vullen voordat de ruimte verdampt.
Wat dit voor jou betekent
Jaarruimte en inhaalruimte zijn geen papierwerk voor later. Het is een venster dat nu openstaat en elk jaar een stukje verder dichtgaat. Wie nog een paar jaar te gaan heeft en nog ruimte heeft openstaan, heeft hier het meeste te winnen, en de klok loopt.

Veelgestelde vragen (FAQ)
Wat is jaarruimte?
Jaarruimte is het bedrag dat je in een jaar fiscaal vriendelijk opzij mag zetten voor je pensioen, in een lijfrente of lijfrentebeleggingsrekening. Je inleg is aftrekbaar in box 1 en over de opgebouwde pot betaal je geen belasting in box 3.
Waarop is mijn jaarruimte gebaseerd?
Op je inkomen van het vorige jaar. Je jaarruimte voor 2026 bereken je dus op basis van je inkomen in 2025. De formule is 30% van je premiegrondslag (je inkomen min de AOW-franchise van € 19.172, tot een inkomensplafond van € 137.800), verminderd met je pensioenopbouw via een werkgever.
Hoeveel jaarruimte heb ik in 2026 maximaal?
De maximale jaarruimte in 2026 is ongeveer € 35.588. Dat bereik je bij een inkomen op of boven het plafond van € 137.800 en zonder pensioenopbouw via een werkgever.
Wat is inhaalruimte of reserveringsruimte?
Dat is de optelsom van je jaarruimtes uit de afgelopen jaren die je niet of niet volledig hebt benut. Je mag die alsnog inleggen, bovenop je gewone jaarruimte van dit jaar.
Hoeveel jaar mag ik inhalen?
Tien jaar terug. Die termijn is met de Wet toekomst pensioenen per 1 juli 2023 verlengd van zeven naar tien jaar. Het is een schuivend venster: de onbenutte ruimte van het oudste jaar valt er elk jaar definitief af.
Wat is de maximale inhaalruimte in 2026?
In 2026 kun je via de reserveringsruimte maximaal € 42.753 extra inleggen, bovenop je jaarruimte van dit jaar.
Krijg ik belasting terug over mijn lijfrente-inleg?
Ja. Je inleg is aftrekbaar in box 1, tegen je eigen tarief. Afhankelijk van je inkomen krijg je daar 35,7% tot 49,5% van terug via je aangifte. Daarnaast betaal je geen box 3-belasting over de pot.
Is een eenmanszaak of BV beter voor mijn pensioenopbouw vlak voor mijn pensioen?
Dat hangt af van je situatie. Heb je nog maar een paar jaar te gaan, weinig pensioen opgebouwd en een hoge winst, dan kan een eenmanszaak fiscaal aantrekkelijk zijn. Een hoge winst kan zowel meer nieuwe jaarruimte opleveren als ruimte bieden om bestaande reserveringsruimte tegen een relatief hoog marginaal belastingtarief te benutten.
Bij een BV kan je nieuwe jaarruimte door een lager DGA-salaris kleiner worden. Je bestaande reserveringsruimte blijft wel behouden, maar het kan minder aantrekkelijk zijn om die volledig in één jaar te gebruiken als je daarmee je box-1-inkomen ver terugbrengt. Daarom moet je hier niet alleen vergelijken hoeveel je mág inleggen, maar vooral hoeveel je fiscaal optimaal kunt inleggen.
Verlaag ik mijn jaarruimte als ik een BV start?
Je eerder opgebouwde reserveringsruimte verdwijnt niet als je een BV start. Die blijft beschikbaar binnen het tienjaarsvenster. Je nieuwe jaarruimte wordt bij een BV echter gebaseerd op je relevante inkomen, waaronder je DGA-salaris, en kan daardoor aanzienlijk lager worden dan toen je nog winst uit onderneming had.
Bovendien is de maximale fiscale ruimte niet automatisch de optimale inleg. Bij een DGA-salaris van bijvoorbeeld €58.000 kun je door bestaande reserveringsruimte misschien ruim €50.000 mogen storten, maar het is meestal niet aantrekkelijk om daarmee vrijwel je hele box-1-inkomen weg te drukken. Je wilt vooral kijken hoeveel aftrek daadwerkelijk tegen een interessant marginaal tarief kan worden benut.


Opmerkingen