
Box 3 geparkeerd: waarom uitstel niet automatisch winst is
De belasting op ongerealiseerde winst lijkt voorlopig van tafel. Dat klinkt als winst voor beleggers. Alleen blijft zolang er geen nieuw stelsel is het huidige box 3-systeem bestaan. En dat kan je óók geld kosten.
Box 3 is opnieuw uitgesteld. Jouw belastingrekening niet.
Dat is de kern. Uit de op 1 september uitgelekte Prinsjesdagstukken blijkt dat de coalitie het al door de Tweede Kamer aangenomen wetsvoorstel voorlopig wil parkeren. De kans is daardoor groot dat 1 januari 2028 niet meer wordt gehaald. Een volledig ander stelsel kan volgens ambtelijke inschattingen zelfs pas in 2032 uitvoerbaar zijn.
Voor ondernemers is de belangrijkste vraag daarom niet alleen wanneer Den Haag eindelijk beslist. De echte vraag is waar je vermogen ondertussen het beste kan staan: privé, op een pensioenrekening of in de BV.
1. Wat is er op 1 september veranderd?
D66, VVD en CDA hebben bij de begrotingsonderhandelingen voor 2027 geen overeenstemming bereikt over het nieuwe box 3-stelsel. Volgens de uitgelekte Prinsjesdagstukken willen zij het wetsvoorstel dat bij de Eerste Kamer ligt daarom voorlopig niet in stemming laten brengen.
Het voorstel wordt daarmee niet formeel ingetrokken, maar wel vooruitgeschoven. De coalitie wil samen met werkgevers en vakbonden onderzoeken of Nederland direct kan overstappen naar een volledige vermogenswinstbelasting. Daarbij wordt de waardestijging in beginsel pas belast wanneer die winst door verkoop wordt gerealiseerd.
Belangrijk: dit is de stand op basis van het begrotingsakkoord en gelekte stukken. De formele plannen worden op Prinsjesdag, dinsdag 15 september 2026, gepubliceerd. Tot die tijd moeten woorden als 'uitstel', '2032' en 'vermogenswinstbelasting' dus als politieke koers worden gelezen, niet als definitief aangenomen wetgeving.
2. Waarom uitstel niet automatisch winst is
Het geparkeerde voorstel bevatte een vermogensaanwasbelasting. Daardoor zou je jaarlijks belasting kunnen betalen over rente, dividend én waardestijgingen van beleggingen, ook wanneer je niets had verkocht. Het verdwijnen of uitstellen van die belasting op papieren winst is voor veel beleggers gunstig.
Alleen ontstaat daarmee niet automatisch een gunstige tussenperiode. Zolang er geen nieuw stelsel is, blijft het huidige forfaitaire systeem met tegenbewijs waarschijnlijk langer bestaan. Dat systeem kent zijn eigen nadelen:
· Je werkelijke rendement kan lager zijn dan het forfait. Dan kan de forfaitaire berekening te hoog uitvallen.
· De percentages veranderen jaarlijks. Je kunt daardoor niet jarenlang op één vaste belastingdruk plannen.
· Tegenbewijs vraagt administratie. Je moet het werkelijke rendement op je totale box 3-vermogen kunnen onderbouwen.
· Politieke onzekerheid blijft. Grote vermogensbeslissingen alleen baseren op één toekomstig stelsel blijft riskant.
Uitstel voorkomt dus mogelijk een toekomstige heffing op ongerealiseerde winst, maar verlengt tegelijk een systeem dat bij een laag rendement nu al ongunstig kan zijn.
3. Hoe box 3 in 2026 werkt
Voor de voorlopige aanslag 2026 gebruikt de Belastingdienst de volgende forfaitaire rendementspercentages:
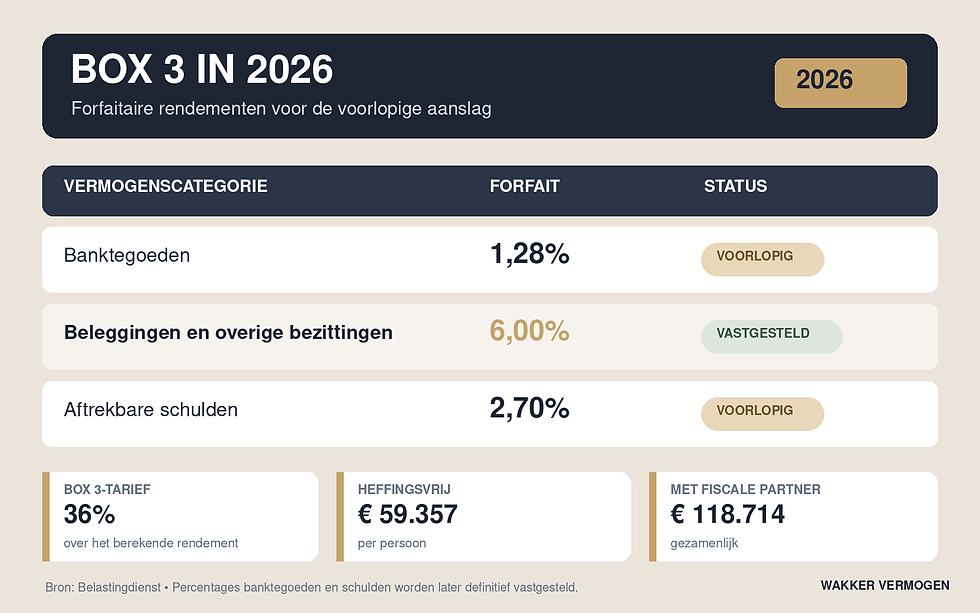
Het box 3-tarief bedraagt 36 procent. Het heffingsvrije vermogen is € 59.357 per persoon en € 118.714 voor fiscale partners samen. De percentages voor banktegoeden en schulden zijn bij de voorlopige aanslag nog voorlopig en worden later definitief vastgesteld.
Bij het fictieve rendement wordt het heffingsvrije vermogen eerst in mindering gebracht op de rendementsgrondslag. De berekening is daardoor niet simpelweg 36 procent maal het forfait maal je volledige vermogen.
4. Fictief of werkelijk rendement: de Belastingdienst kiest de laagste uitkomst
Vanaf de aangifte over 2025 kun je ook je werkelijke rendement doorgeven. De Belastingdienst vergelijkt vervolgens de fictieve en de werkelijke berekening en gebruikt de voordeligste methode.
Daarbij is één verschil cruciaal: bij de berekening op basis van werkelijk rendement geldt géén heffingsvrij vermogen. De Belastingdienst kijkt naar het werkelijke rendement over je totale box 3-vermogen. Positieve en negatieve resultaten binnen hetzelfde jaar worden met elkaar verrekend. Is het totale werkelijke rendement negatief, dan wordt het op nul gesteld. Een verlies kan onder de huidige tegenbewijsregeling niet met een ander jaar worden verrekend.
Een werkelijk rendement onder het forfait van 6 procent betekent daarom niet automatisch dat tegenbewijs voordeliger is. Door het vervallen van het heffingsvrije vermogen kan de forfaitaire methode alsnog lager uitkomen.
5. Vermogensaanwas of vermogenswinst: wat is het verschil?
· Vermogensaanwasbelasting. Je betaalt jaarlijks belasting over directe inkomsten en de waardeverandering, ook als je de belegging nog niet hebt verkocht. Dit vormde de basis van het nu geparkeerde wetsvoorstel.
· Vermogenswinstbelasting. De ongerealiseerde waardestijging wordt in beginsel pas belast bij verkoop. Hoe rente, dividend, verliesverrekening en uitzonderingen precies worden behandeld, moet in een nieuw voorstel nog worden uitgewerkt.
Volgens de recente berichtgeving kan een volledige vermogenswinstbelasting vanwege de benodigde systemen bij de Belastingdienst mogelijk pas in 2032 worden ingevoerd. Ook zou deze route de schatkist volgens ambtelijke berekeningen cumulatief circa € 22 miljard minder opleveren dan eerder geraamd. Zowel de datum als de dekking is nog onzeker.
6. Voor aandelen kan uitstel gunstig zijn. Voor vastgoedbeleggers juist niet
Hetzelfde box 3-stelsel kan voor twee beleggers totaal anders uitpakken. Behaal je met aandelen structureel meer dan het forfait van 6 procent, dan kan het huidige systeem gunstig zijn: je betaalt belasting over het forfait en niet over het volledige hogere rendement. Bij een aandelenrendement van bijvoorbeeld 10 procent blijft de extra 4 procent onder de forfaitaire methode buiten de heffing.
Voor particuliere vastgoedbeleggers in box 3 ligt dat vaak precies andersom. Een verhuurde woning valt in 2026 onder 'beleggingen en andere bezittingen' met een forfaitair rendement van 6 procent. Een box 3-schuld wordt voorlopig slechts tegen 2,70 procent in mindering gebracht. Bij gefinancierd vastgoed ontstaat daardoor een ongunstige hefboom: over de woning wordt een hoog rendement verondersteld, terwijl de forfaitaire aftrek voor de schuld veel lager kan zijn dan de werkelijk betaalde hypotheekrente.
Daar komt bij dat het directe rendement op verhuurd vastgoed na onderhoud, beheer, leegstand, gemeentelijke lasten en huurregulering geregeld lager is dan 6 procent. De tegenbewijsregeling lost dat niet altijd op. Bij werkelijk rendement tellen de huurinkomsten en de waardeverandering van de woning mee, geldt geen heffingsvrij vermogen en zijn onderhouds- en beheerkosten niet aftrekbaar. Alleen betaalde rente over een box 3-schuld mag wel worden afgetrokken.
Het gevolg kan zijn dat een verhuurder belasting betaalt over een rendement dat nauwelijks als vrije kasstroom beschikbaar is. Als verhuren na belasting en kosten onvoldoende oplevert, wordt verkopen rationeler. Dat vergroot de prikkel om woningen uit de particuliere huurmarkt te halen. Het box 3-uitstel kan zo gunstig zijn voor beleggers met hoge aandelenrendementen, maar tegelijk de druk op particuliere verhuurders en het toch al krappe huurwoningaanbod verder vergroten.
7. Privé beleggen, pensioenbeleggen of vermogen in de BV?
Voor veel ondernemers is dit de eigenlijke vraag achter het box 3-nieuws. Vermogen dat je niet direct nodig hebt, kan grofweg langs drie fiscale routes groeien:
· Beleggen in privé. Het vermogen is vrij beschikbaar en valt in box 3. Jaarlijks wordt de forfaitaire uitkomst vergeleken met je werkelijke rendement.
· Pensioenbeleggen. Inleg binnen je jaarruimte en reserveringsruimte kan aftrekbaar zijn. Het opgebouwde vermogen valt niet in box 3, maar is gebonden aan fiscale uitkeringsregels.
· Beleggen via de BV. Over het belastbare beleggingsresultaat kan vennootschapsbelasting verschuldigd zijn. Of Vpb over waardestijging direct of pas later aan de orde komt, hangt mede af van het fonds en de fiscale waardering. Box 2 speelt pas wanneer vermogen als dividend naar privé wordt uitgekeerd; ingehouden dividendbelasting is daarop een voorheffing.
De beste route wordt niet alleen bepaald door het belastingpercentage. Ook de herkomst van het vermogen, de gewenste beschikbaarheid, je beleggingshorizon, het fonds, je pensioenruimte en het moment waarop je geld uit de BV nodig hebt, tellen mee.
8. Reken het verschil door, maar lees de uitkomst als scenario
De rekentool Beleggen in privé of via de BV maakt onder meer onderscheid tussen:
· een startbedrag waarop nog een Box 2-claim rust of niet; dit bepaalt hoeveel er bij een overgang naar privé beschikbaar blijft;
· forfaitair of werkelijk rendement in Box 3; de fiscale uitkomst verschilt per gekozen scenario;
· directe of uitgestelde Vpb-heffing; uitstel is fonds- en waarderingsafhankelijk;
· Box 2 bij uitkering naar privé. Zolang het vermogen in de BV blijft, is die heffing latent.
De tool laat daarmee zien hoe sterk de uitkomst kan verschuiven als één aanname verandert. Het is geen automatische aanbeveling. De werkelijke Box 3-heffing hangt ook af van je overige vermogen, het beschikbare heffingsvrije vermogen en de uiteindelijke fiscale regels.
9. Wachten op Den Haag is nog steeds geen financiële strategie
Sinds het Kerstarrest van de Hoge Raad in 2021 is box 3 vrijwel continu in beweging. Rechtsherstel, overbruggingswetgeving, tegenbewijs, een nieuw wetsvoorstel en nu opnieuw uitstel: wie wacht tot alle regels definitief zijn, kan nog jaren wachten.
Dat betekent niet dat je vandaag op basis van een krantenkop je vermogen moet verplaatsen. Het betekent wel dat je nu al kunt doorrekenen welke verdeling onder meerdere scenario's robuust blijft.
Een goede vermogensstrategie voorspelt Den Haag niet. Zij voorkomt dat jouw financiële toekomst volledig afhankelijk wordt van de volgende politieke wijziging.
Gerelateerde artikelen
· Geld uit de BV halen — dividend, lenen, salaris of kapitaal terugbetalen
· Jaarruimte en reserveringsruimte — hoeveel fiscale pensioenruimte je hebt
· Pensioen opbouwen als zzp'er — de mogelijkheden naast de AOW
· Holding en werkmaatschappij — hoe vermogen binnen de BV-structuur werkt
Bronnen
NOS, 1 september 2026 — Onduidelijkheid over box 3 blijft, coalitie wil wetsvoorstel vooruitschuiven
Veelgestelde vragen (FAQ)
Is het nieuwe box 3-stelsel definitief uitgesteld?
Nog niet in formele zin. Volgens de uitgelekte Prinsjesdagstukken wil de coalitie het huidige wetsvoorstel voorlopig niet in stemming laten brengen. Daardoor is de kans groot dat 2028 niet wordt gehaald. De definitieve begrotingsstukken volgen op 15 september 2026.
Is het zeker dat een nieuw stelsel pas in 2032 ingaat?
Nee. 2032 is een genoemde vroegst mogelijke invoeringsdatum voor een volledig stelsel op basis van vermogenswinst, vanwege de benodigde ICT-capaciteit. Er is nog geen wetsvoorstel met die datum aangenomen.
Verandert dit nieuws al iets aan mijn aangifte over 2026?
Nee. Voor de voorlopige aanslag 2026 gelden de huidige forfaitaire regels en kun je later het werkelijke rendement doorgeven. De Belastingdienst gebruikt vervolgens de voordeligste uitkomst.
Is beleggen via de BV altijd voordeliger dan privé?
Nee. De uitkomst hangt onder meer af van het bruto rendement, de Box 2-claim op het startvermogen, het Vpb-tarief, het type fonds, mogelijk Vpb-uitstel, je Box 3-positie en het moment waarop je het geld privé nodig hebt.
Waarom kan het uitstel ongunstig zijn voor vastgoedbeleggers?
Omdat een verhuurde woning in 2026 onder het forfait van 6 procent valt, terwijl een box 3-schuld voorlopig maar tegen 2,70 procent meetelt. Bij tegenbewijs tellen bovendien huur en waardeverandering mee, geldt geen heffingsvrij vermogen en zijn onderhouds- en beheerkosten niet aftrekbaar. Daardoor kan de belastingdruk hoog zijn ten opzichte van de werkelijk beschikbare kasstroom.
Moet ik nu iets doen vanwege het uitstel?
Niet uitsluitend vanwege het uitstel. Het nieuws is wel een goede aanleiding om te controleren of je vermogen bewust is verdeeld over privé, pensioen en de BV, en of die verdeling bij verschillende toekomstige stelsels overeind blijft.


Opmerkingen